
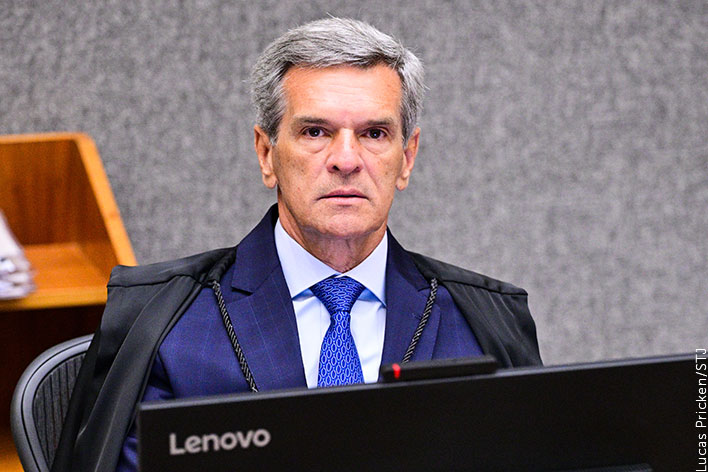
O vale-transporte pago em dinheiro pelo empregador deverá integrar a base de cálculo do Fundo de Garantia do Tempo de Serviço (FGTS). A decisão foi tomada por unanimidade pela 1ª Seção do Superior Tribunal de Justiça (STJ), na quarta-feira (11), e deverá ser seguida pelos demais tribunais do país, por ter sido julgada sob o rito dos recursos repetitivos.
O entendimento estabelece que a isenção do FGTS vale apenas para o benefício concedido na modalidade prevista pela Lei 7.418/1985, que regulamenta o vale-transporte. Dessa forma, quando o empregador opta por depositar o valor diretamente na conta do trabalhador, o pagamento passa a integrar a base de cálculo do fundo.
Relator do processo, o ministro Marco Aurélio Bellizze afirmou que a legislação prevê a concessão do benefício por meio da aquisição, pelo empregador, dos vales necessários ao deslocamento entre a residência e o local de trabalho. No julgamento, o STJ considerou que o pagamento em dinheiro não atende à forma legal estabelecida para a concessão do benefício e, portanto, não está entre as hipóteses de exclusão da incidência do FGTS. A legislação prevê exceções específicas, como no caso dos contratos de trabalho doméstico. A discussão chegou ao tribunal após a Fazenda Nacional recorrer de uma decisão do Tribunal Regional Federal da 3ª Região (TRF3), que havia afastado a cobrança do FGTS sobre o vale-transporte pago em dinheiro, entre outras verbas.
O que muda com a decisão
- Pagamento em dinheiro: o valor do vale-transporte integra a base de cálculo do FGTS.
- Vale-transporte convencional: o benefício concedido por meio do sistema de transporte coletivo público permanece fora da incidência.
- Abrangência: o entendimento deverá ser observado pelas instâncias inferiores da Justiça.
- Exceções: há situações previstas em lei, como nos contratos de trabalho doméstico.