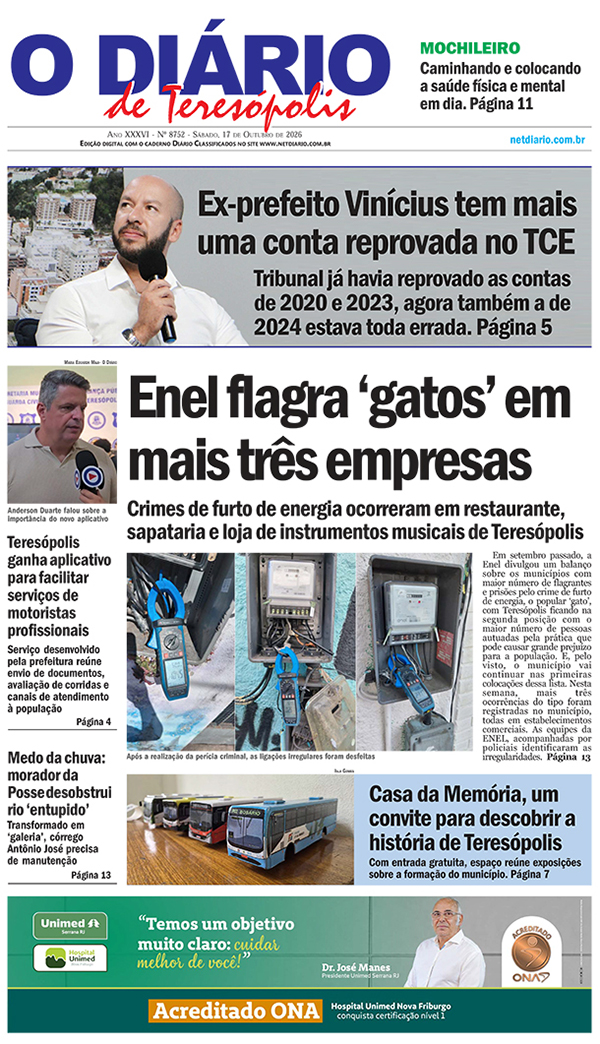


Sessão do último dia 30 de setembro do Tribunal de Contas do Estado do Rio de Janeiro confirmou notícia que O DIÁRIO já havia antecipado um ano atrás, na edição de 31 de outubro de 2025, diante do obvio que aconteceria no julgamento das Contas de 2024 do Município de Teresópolis: Por unanimidade, os conselheiros do TCE – Márcio Henrique Cruz Pacheco, Marianna Montebello Willeman, Rodrigo Melo do Nascimento e Thiago Pampolha Gonçalves e os Marcelo Verdini Maia e Christiano Lacerda Ghuerren – acordaram pelo Parecer Prévio Contrário à aprovação das Contas do Governo do Município de Teresópolis, relativas ao exercício de 2024, sob a responsabilidade do ex-Prefeito, Vinícius Claussen, confirmando as irregularidades e impropriedades relatadas no ano passado.
Segundo a reprovação das contas do governo passado, porque “não atingiu o equilíbrio financeiro no exercício”, como manda a lei, o então prefeito “descumpriu o artigo 42 da Lei de Responsabilidade Fiscal”; e “não aplicação na Educação dos recursos do Fundeb”. Vinícius também “não aplicou o mínimo de 25% das receitas com impostos e transferências de impostos na manutenção e desenvolvimento do ensino, descumprindo o limite mínimo estabelecido no art. 212 da Constituição Federal” e, “não realizou integralmente a transferência das contribuições previdenciárias devida pelos servidores e patronal ao RPPS, concorrendo para o não atingimento do equilíbrio financeiro e atuarial do Regime, em desacordo com os preceitos estabelecidos no artigo 1º, inciso II da Lei Federal n.º 9.717/98.” Essas reprovações de contas refletem no julgamento político do ex-prefeito, pela Câmara Municipal de Teresópolis, que já confirmou as recomendações do TCE reprovando no plenário as duas contas anteriores, dos anos de 2020 e 2023.
Ao final, o TCE determinou a expedição de Ofícios ao Ministério Público para ciência da decisão; ao Ministério da Saúde para conhecimento sobre a falta de emissão, por parte do Conselho Municipal de Saúde, do parecer sobre a aplicação dos recursos destinados a ações e serviços públicos de saúde referentes a todo o exercício de 2024; e pela expedição de Ofício à Secretaria do Tesouro Nacional – STN, para ciência do descumprimento do limite mínimo de gastos com a manutenção e desenvolvimento do ensino – MDE, estabelecido no artigo 212 da Constituição Federal, tendo o Município aplicado somente 23,52% dos recursos de impostos e transferências de impostos.
2 IRREGULARIDADES
IRREGULARIDADE N.º 1 Não foi aplicado o mínimo de 25% das receitas com impostos e transferências de impostos na manutenção e desenvolvimento do ensino, descumprindo o limite mínimo estabelecido no art. 212 da Constituição Federal.
IRREGULARIDADE N.º 2 O Município não realizou integralmente a transferência das contribuições previdenciárias devidas pelos servidores e patronal ao RPPS, concorrendo para o não atingimento do equilíbrio financeiro e atuarial do Regime, em desacordo com os preceitos estabelecidos no artigo 1º, inciso II da Lei Federal n.º 9.717/98.
Para corrigir as irregularidades do ex-prefeito, o atual governo municipal deverá observar o cumprimento do limite mínimo de aplicação de 25% das receitas com impostos e transferências na manutenção e desenvolvimento do ensino, conforme estabelecido no art. 212 da Constituição Federal e, ainda, realizar a transferência das contribuições previdenciárias devidas pelos servidores e patronal ao RPPS, de modo a preservar o equilíbrio financeiro e/ou atuarial do regime previdenciário municipal, conforme os preceitos estabelecidos no artigo 1º, inciso II da Lei Federal n.º 9.717/98.
12 IMPROPRIEDADES
IMPROPRIEDADE N.º 1 O município executou despesas sem o devido registro contábil, contrariando as normas gerais de contabilidade pública, notadamente o inciso II do artigo 50 da Lei Complementar Federal n.º 101/00. Foi determinado ao Município observar o registro de todas as despesas realizadas pelo município, em cumprimento às normas gerais de contabilidade pública, notadamente o inciso II do artigo 50 da Lei Complementar Federal n.º 101/00.
IMPROPRIEDADE N.º 2 Divergência entre o saldo do patrimônio líquido apurado na presente prestação de contas e o registrado no Balanço Patrimonial Consolidado. Foi determinado ao Município observar o correto registro contábil da movimentação patrimonial, em atendimento ao Manual de Contabilidade Aplicado ao Setor Público – MCASP e à Portaria STN n.º 634/13.
IMPROPRIEDADE N.º 3 Não foram preenchidos, no Relatório de Gestão Fiscal (RGF), os valores recebidos pelo Município a título de emendas parlamentares impositivas, nos termos do art. 166-A da Constituição Federal, comprometendo a correta apuração da Receita Corrente Líquida (RCL) ajustada, conforme disciplinado pelo Manual de Demonstrativos Fiscais, emitido pela Secretaria do Tesouro Nacional.
DETERMINAÇÃO N.º 3 Promover, nos próximos Relatórios de Gestão Fiscal (RGF), o adequado registro dos valores recebidos por meio de emendas parlamentares impositivas, em conformidade com o disposto no Manual de Demonstrativos Fiscais (STN), assegurando a correta apuração da Receita Corrente Líquida ajustada, para fins de cálculo dos limites de despesa com pessoal e endividamento.
IMPROPRIEDADE N.º 4 Não cumprimento da meta do Resultado Nominal estabelecida na Lei de Diretrizes Orçamentárias, desrespeitando a exigência do inciso I do artigo 59 da Lei Complementar Federal n.º 101/00.
DETERMINAÇÃO N.º 4 Aprimorar o planejamento, de forma a cumprir as metas previstas no Anexo de Metas Fiscais da Lei de Diretrizes Orçamentárias, em face do que estabelece o inciso I do artigo 59 da Lei Complementar Federal n.º 101/00.
IMPROPRIEDADE N.º 5 Não foi encaminhado o parecer do Conselho Municipal de Saúde sobre a prestação de contas de todo o exercício, em desacordo com o previsto artigo 36, § 1º, da Lei Complementar n.º 141/12.
DETERMINAÇÃO N.º 5 Encaminhar o parecer do Conselho Municipal de Saúde sobre a prestação de contas de todo o exercício, conforme previsto no § 1º do artigo 36 da Lei Complementar n.º 141/12.
IMPROPRIEDADE N.º 6 O Certificado de Regularidade Previdenciária – CRP, do Regime Próprio de Previdência Social do Município foi emitido com base em decisão judicial, tendo em vista a não comprovação do cumprimento de critérios e exigências estabelecidos na Lei n.º 9.717/98.
IMPROPRIEDADE N.º 7 Ausência de equilíbrio financeiro do Regime Próprio de Previdência Social dos servidores públicos, sendo constatado desequilíbrio financeiro, em desacordo com o art.9º, § 1º da EC n.º 103/19 c/c a Lei Federal n.º 9.717/98.
IMPROPRIEDADE N.º 8 Conforme evidenciado no Relatório de Avaliação Atuarial do Regime Próprio de Previdência Social, o Município possui déficit atuarial. Entretanto, o Poder Executivo não deu prosseguimento às medidas que deveriam ser adotadas para o equacionamento do referido déficit, conforme informado na Prestação de Contas referente ao exercício anterior.
IMPROPRIEDADE N.º 9 Implementação incompleta de procedimentos basilares de lançamento, fiscalização e cobrança dos tributos pela ausência de implantação de protesto extrajudicial, de fiscalização de ISS e de revisão de Planta Genérica de Valores, deixando de realizar a efetiva arrecadação dos tributos de sua competência constitucional, requisito essencial da responsabilidade na gestão fiscal, em descumprimento ao art. 11 da LCF n.º 101/00.
IMPROPRIEDADE N.º 10 Não foi atingido o equilíbrio financeiro no exercício, em desacordo com o disposto no § 1º do artigo 1º da Lei Complementar Federal n.º 101/00.
IMPROPRIEDADE N.º 11 Preenchimento inconsistente dos dados referentes à apuração do cumprimento do artigo 42 da Lei Complementar Federal n.º 101/00 (LRF).
IMPROPRIEDADE N.º 12 Não foram corretamente informados os valores dos itens que compõem a dívida consolidada, nem houve evidenciação em notas explicativas das razões da reclassificação de dívidas anteriormente apuradas, comprometendo a correta verificação do cumprimento do limite de endividamento em face do previsto no art. 31 da LRF e no inciso II do artigo 3º da Resolução n.º 40/01 do Senado Federal.